
央行数字货币双层运行央行数字货币双层运行,为什么中间必须隔一层商业银行,为什么中间必须隔一层商业银行
央行数字货币不是"数字现金"那么简单。双层运行决定了它从央行到你钱包的整条路径。我在银行支付条线干了八年,参与过三个试点城市的数字人民币运营,把这套机制拆开讲清楚。
央行到商业银行这一层,数字人民币的发行、销毁、清结算全在央行。商业银行拿到的只是代保管额度,不能超发不能挪用。备付金账户被央行逐笔对账,多一分钱都过不了系统校验。这在试点里不是理论,是每天跑批的硬约束。
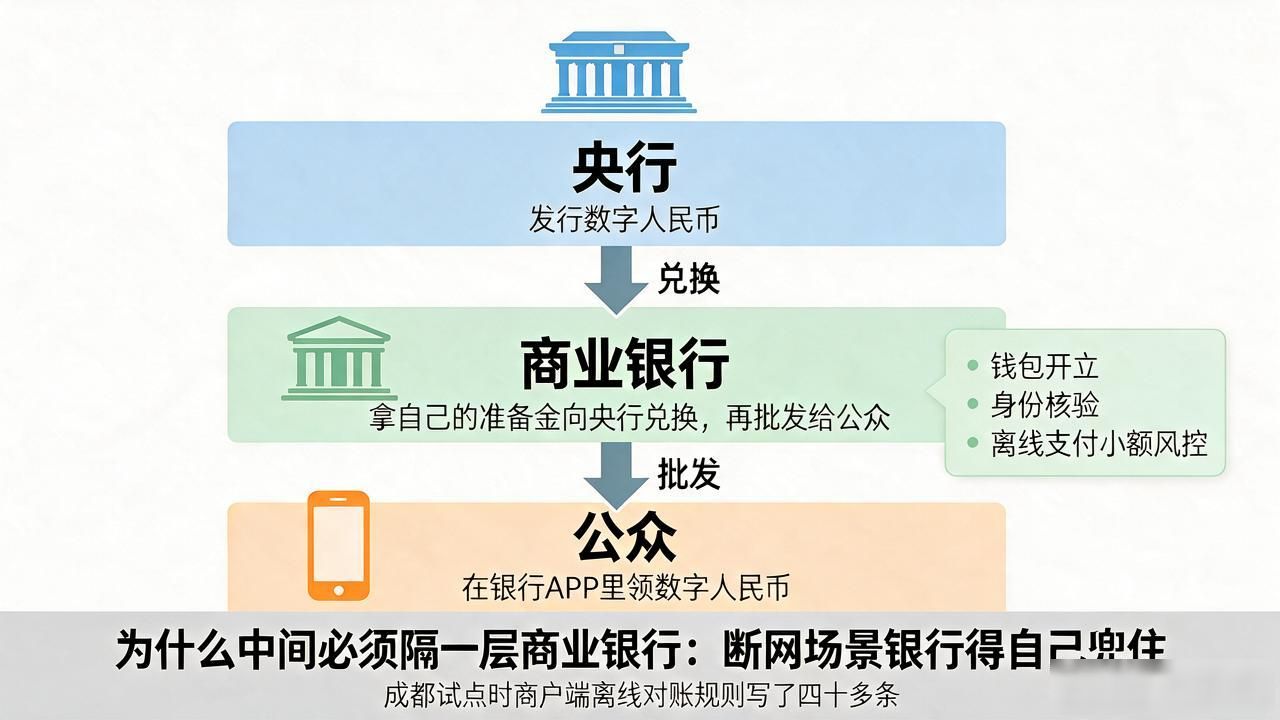
商业银行到公众这一层,你在银行APP里领数字人民币,银行实际是拿自己的准备金去央行换出来再批发给你。钱包开立、身份核验、离线支付的小额风控,全压在这层。成都试点时商户端离线对账规则写了四十多条,因为断网场景银行得自己兜住。
为什么非隔一层?央行同时管货币政策和监管,再直接面对几亿个钱包央行数字货币双层运行,系统故障的爆炸半径没法控。商业银行有网点、风控模型、客诉通道,把脏活累活接住,央行才能专心管利率和总量。双层不是技术瓶颈,是权责边界的切分。
到2025年试点扩面,智能合约已经下沉到银行侧。水电缴费、预付卡场景里合约触发后资金自动划转,但清算仍回央行总账。银行做通道加风控,央行做记账加兜底,两层各管各的段。这套跑顺了,跨境支付的双层对接才有谈判基础。