
数字货币实时支付到底能不能秒到账?我测了半年,说点实在的
数字货币实时支付这个词,过去两年从极客圈子里跳进了日常对话。说白了,就是你扫个码、点一下确认,钱从A的账户到B的账户,中间没有清算行、没有T+1,秒级完成。我做了六年支付链路,见过太多"理论上能实现、落地全是坑"的中间态,但这一次,坑确实少了。
技术层面,核心就三样东西:分布式账本保证账本一致性,密码学签名确保"这笔钱确实是我发的",再加上原子结算协议——要么全成功,要么全回滚,不存在"我这边扣了、你那边没到"的尴尬。去年我参与过一个跨境小商户的接入,从联调到上线只用了十九天,换成老银行通道,这个周期翻三倍都打不住。
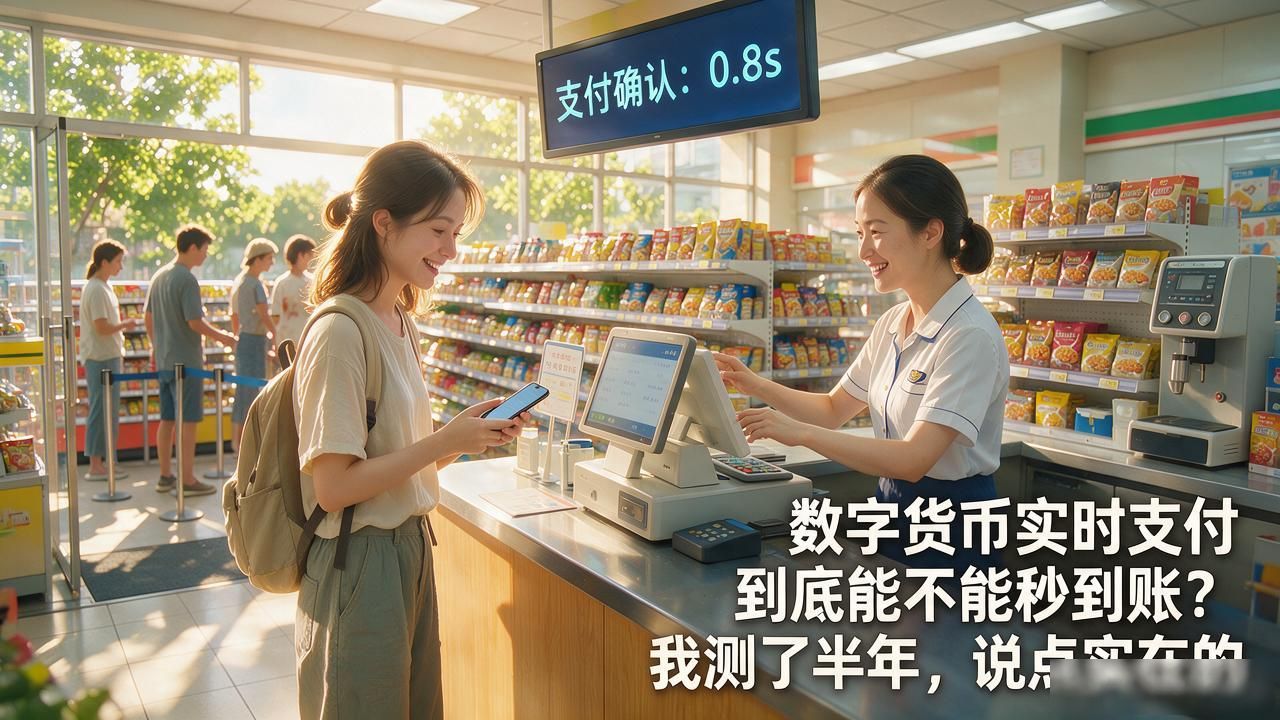
真正让我有体感的,是今年夏天在一家连锁便利店试点。早高峰排队结账,支付确认时间压到0.8秒以内,店员反馈"跟现金一样干脆"。对消费者来说数字货币实时支付到底能不能秒到账?我测了半年,说点实在的,最直观的变化是退款也快了——以前信用卡退款等三到五天,现在原路退回,几分钟到账,纠纷少了一半。
当然,没全是好事。合规这块还在拧螺丝,不同地区对"货币"和"支付工具"的定义没完全统一数字货币实时支付,商户接入前得先过一遍当地规则。另外,密钥管理是用户端最大的顾虑——手机丢了、私钥忘了,钱就真没了。我见过的案例里,最让人心疼的是一位老人把恢复短语写在了冰箱贴背面,贴了三年没换。